
01
Pas de décennale
Sans garantie décennale sur les ouvrages structurants, un établissement hésite à financer : en cas de sinistre sur un ouvrage non couvert, sa garantie est fragilisée.
Un établissement financier examine en général trois éléments : un budget chiffré, des garanties sur les ouvrages et les assurances du chantier. En autoconstruction accompagnée, les ouvrages techniques sont réalisés par des professionnels qui délivrent leur décennale.
Repères
de garantie décennale
10 ans
Durée de la garantie après réception, sur les ouvrages réalisés ou validés par le professionnel.
dans le dossier bancaire
5 pièces
Attestation décennale par lot, attestation RC professionnelle, descriptif technique, estimatif chiffré, calendrier prévisionnel.
Le problème
01
Sans garantie décennale sur les ouvrages structurants, un établissement hésite à financer : en cas de sinistre sur un ouvrage non couvert, sa garantie est fragilisée.
02
Un dossier de construction réunit plans, descriptifs techniques et justificatifs d'assurance des intervenants. Peu de particuliers le maîtrisent.
03
Sans professionnel signataire, l'établissement évalue plus difficilement la capacité à mener le projet à terme.
La décennale par lot
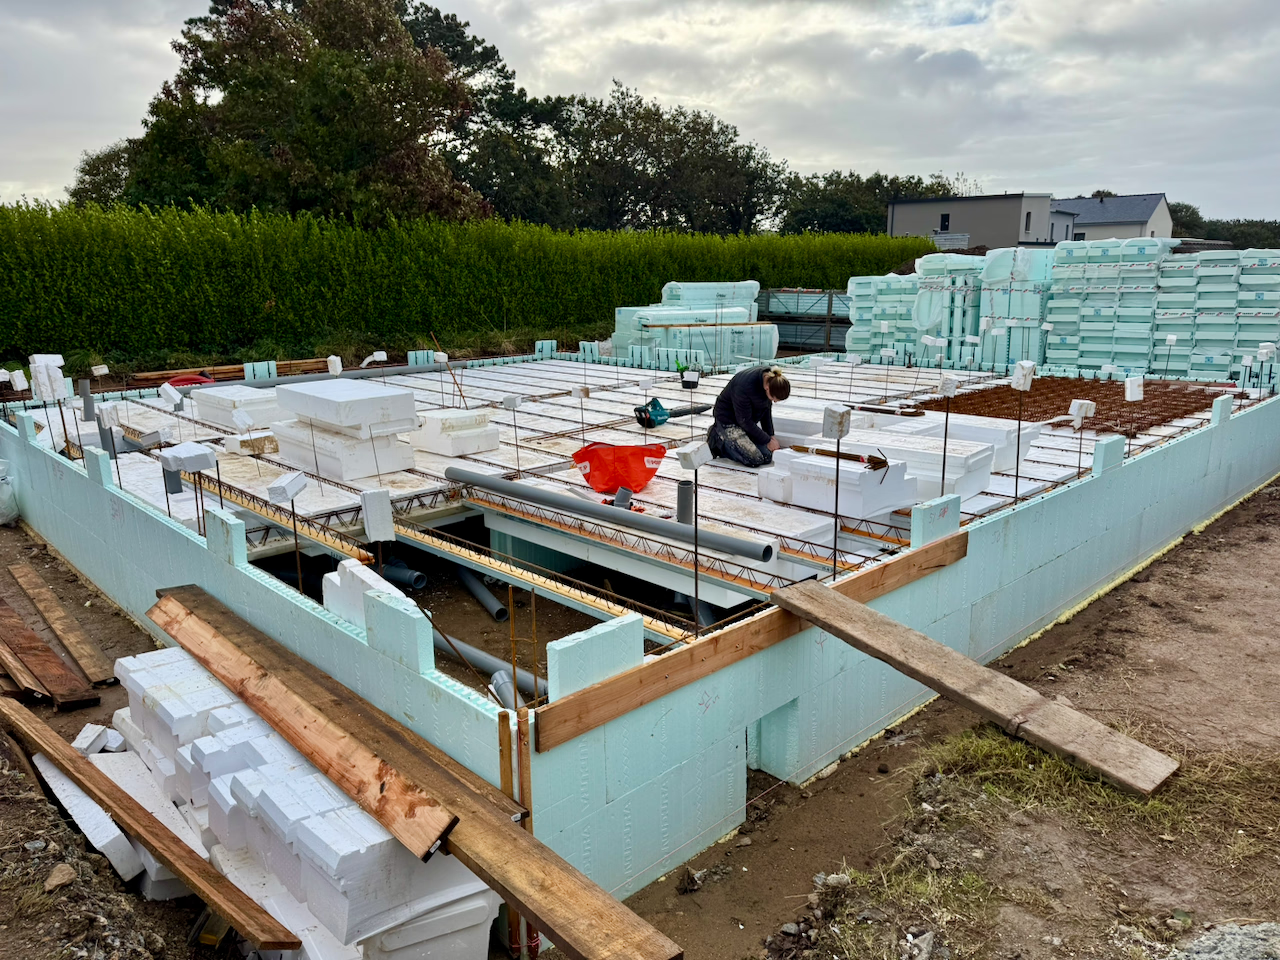
Des professionnels interviennent aux phases critiques du chantier : fondations, coulage des murs, charpente, couverture, menuiseries extérieures. Chaque artisan délivre sa garantie décennale sur ce qu'il a réalisé.
L'ensemble forme une couverture décennale par lot, que les établissements examinent avec plus de confiance qu'une autoconstruction sans professionnel. La décision finale appartient à chaque établissement.
L'assurance dommages-ouvrage est en principe obligatoire pour le maître d'ouvrage qui fait construire. Ses conditions se vérifient auprès d'un assureur.
-1920x1438.avif)
Ce que nous réunissons
Pour chaque artisan intervenant (structure, couverture, menuiseries), l'attestation d'assurance décennale en cours de validité, avec le détail des ouvrages couverts.
La responsabilité civile de chaque intervenant couvre les dommages causés pendant le chantier. Les établissements l'examinent généralement dans un dossier de construction.
Un document qui précise quels ouvrages sont réalisés par les professionnels, à quelles phases du chantier et selon quels critères de réception.
Un budget ventilé par poste : matériaux, jours d'accompagnement, lots confiés à des professionnels. Il sert de base au plan de financement.
Le planning des phases et des interventions, qui permet à l'établissement d'évaluer la durée du projet et de prévoir des déblocages progressifs.
Comparer les situations
La différence ne tient pas à ce que vous construisez, mais à ce qui est couvert et à ce que l'établissement examine.
Sans professionnel sur les lots structurants
Pas de décennale sur les ouvrages structurants. Dossier difficile à constituer. Conditions de financement plus incertaines. Le particulier porte seul le risque sur ce qu'il réalise.
Avec un professionnel par lot
Décennale professionnelle sur chaque lot confié. Dossier structuré et documenté. Étude du financement facilitée. Responsabilité répartie entre les artisans selon leurs ouvrages.
Questions fréquentes
Aller plus loin
Parlons de ce que nous pouvons concrètement apporter à votre situation.